شقق الإيجار التمليكي في السعودية: من أين تحصل عليها وكيف تحمي نفسك
شقة بالإيجار التمليكي تعني أن تسكن الآن وتتملك بعد سداد الأقساط. لكن الجهة التي تتعامل معها تحدد شروطك وحقوقك، ولذلك نقارن هنا بين المسارات المتاحة في المملكة.
- القسم:
- اقتصاد
- نُشر:
- آخر تحديث:
- وقت القراءة:
- 5 دقائق
- الكلمات:
- ٩٢٥
- المصادر:
- 5
شقق الإيجار التمليكي في السعودية تُتاح عبر البنوك وشركات التمويل المرخصة من البنك المركزي بصيغة الإجارة، وعبر جمعيات إسكان أهلية تقدم برامج إيجار منتهٍ بالتمليك لذوي الدخل المحدود بشروط مثل الكفيل والدفعة الأولى. تسكن الشقة وتسدد أقساطاً، ثم تنتقل ملكيتها إليك ببيع أو هبة بعد الوفاء بالالتزامات.
تتوفر شقق الإيجار التمليكي في السعودية عبر ثلاثة مسارات رئيسية: البنوك وشركات التمويل المرخصة، وجمعيات الإسكان الأهلية لذوي الدخل المحدود، ومشاريع البيع والتأجير على الخارطة. الأهم أن يكون العقد مسجلاً ومع جهة مرخصة، وأن تعرف من يتحمل الصيانة والتأمين.
📌 النقاط الرئيسية
- ✓الإيجار التمليكي للشقق يخضع لنظام الإيجار التمويلي والعقود النموذجية للبنك المركزي السعودي.
- ✓جمعيات إسكان أهلية مثل طويق وبنيان تقدم برامج إيجار منتهٍ بالتمليك بشروط خاصة، منها وجود كفيل غارم.
- ✓المؤجر يتحمل الصيانة الأساسية والتأمين، والمستأجر يتحمل الصيانة التشغيلية.
- ✓في مشاريع الخارطة المرخصة تُودَع المبالغ في حساب ضمان يشرف عليه برنامج وافي.
- ✓الإعلانات الفردية خارج الجهات المرخصة تحمل مخاطر عالية لغياب التسجيل والحماية.
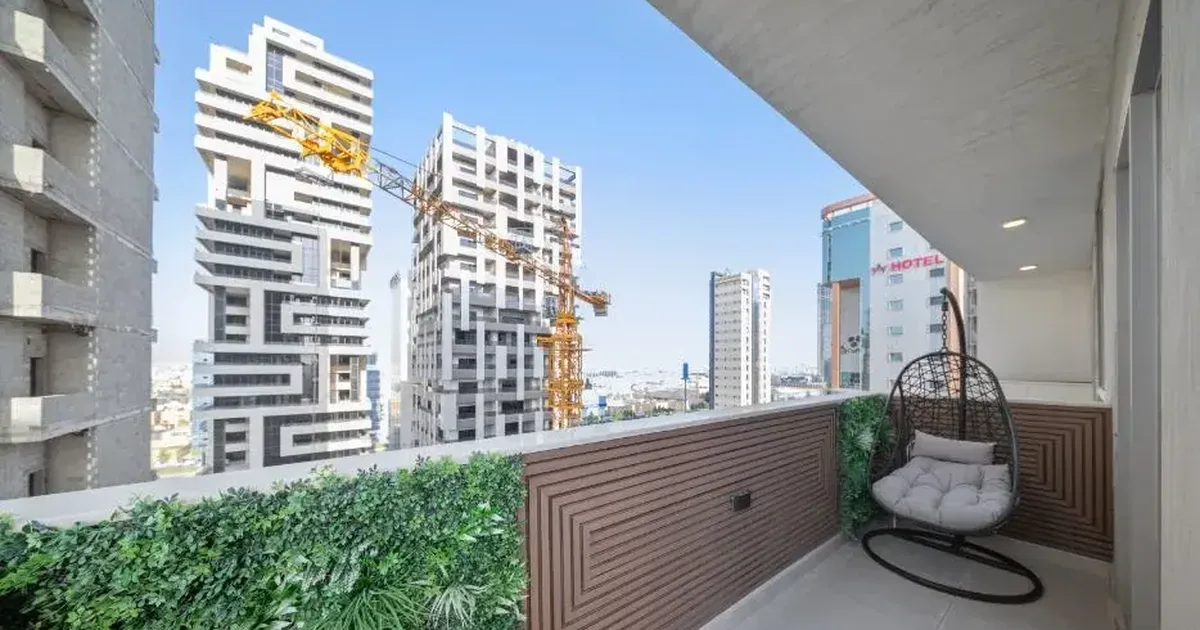
شقق الإيجار التمليكي في السعودية خيار لمن يريد أن يسكن اليوم ويتملك غداً دون دفع ثمن الشقة كاملاً. وتُتاح هذه الشقق عبر مسارين رئيسيين: جهات تمويل مرخصة من البنك المركزي السعودي تعمل بصيغة الإجارة، وجمعيات إسكان أهلية تقدم برامج لذوي الدخل المحدود، منها برنامج في جمعية بنيان يعتمد أقساطاً «بدون فوائد» بحسب وصفه. في هذا الدليل نقارن المسارات، ونشرح الشروط وحقوقك، وما يجب تجنبه.
كيف يعمل الإيجار التمليكي للشقق؟
الفكرة بسيطة: تملك الجهة المموّلة الشقة وتؤجرها لك بأقساط شهرية لمدة محددة. وعند انتهاء المدة ووفائك بالالتزامات، تنتقل الملكية إليك. ويحكم هذه المعاملة نظام الإيجار التمويلي الصادر بالمرسوم الملكي م/48 لعام 1433هـ. وينص النظام على أن ملكية المؤجر للأصل تثبت أمام الغير بتسجيل العقد، ويربط مسك سجل هذه العقود بشركات مساهمة مرخصة. وهذا سبب جوهري لتفضيل الجهات المرخصة على الاتفاقات الفردية.
والفارق عن الإيجار العادي أن جزءاً من القسط يُحتسب نحو التملك. والفارق عن الشراء المباشر أن الشقة لا تصبح ملكك إلا في النهاية، فإذا تعثرت قد تخسرها.
لهذا يناسب الإيجار التمليكي من يملك دخلاً مستقراً ولا يملك ثمن الشقة كاملاً، ويريد السكن فوراً بدل الانتظار سنوات للادخار. أما من يتوقع تغيراً في دخله أو مدينته قريباً، فعليه التفكير ملياً قبل الالتزام بعقد طويل.
من يقدم شقق الإيجار التمليكي في المملكة؟
يمكن تقسيم الجهات إلى ثلاث فئات، لكل منها جمهورها وشروطها:
| المسار | لمن يناسب | أبرز ما يميزه | ما يجب التحقق منه |
|---|---|---|---|
| البنوك وشركات التمويل المرخصة | الموظف ذو الدخل الثابت | عقد يستند إلى نموذج البنك المركزي وإفصاح عن معدل النسبة السنوية | التكلفة الإجمالية وبنود السداد المبكر |
| جمعيات الإسكان الأهلية | الأسر ذات الدخل المحدود | برامج ميسرة ودراسة اجتماعية | النطاق الجغرافي وشرط الكفيل والدفعة الأولى |
| مشاريع البيع والتأجير على الخارطة | من يقبل الانتظار حتى اكتمال البناء | حساب ضمان للمبالغ تحت إشراف وافي | ترخيص المشروع وموعد التسليم |
ما شروط برامج الإيجار التمليكي في جمعيات الإسكان؟
الجمعيات الأهلية تستهدف غالباً الأسر التي لا تنطبق عليها شروط البنوك. وهذان مثالان من صفحات الجمعيات نفسها.
جمعية طويق للإسكان والتنمية
يهدف برنامج الإيجار المنتهي بالتمليك في جمعية طويق إلى توفير حلول سكنية للأسر في منطقة مكة المكرمة. ومن شروطه:
- القدرة المالية على سداد القسط الشهري.
- أن يكون المسكن مناسباً وملائماً للمستفيد.
- الإقامة في منطقة مكة المكرمة.
- استكمال الدراسة الاجتماعية.
- وجود كفيل غارم.
وتمر الرحلة بإحدى عشرة خطوة، أبرزها:
- التقديم عبر المنصة.
- الدراسة الاجتماعية ثم الزيارة الميدانية.
- التحقق من المستندات وعرض الطلب على اللجنة.
- معاينة الوحدة واعتمادها.
- توقيع عقد الإيجار المنتهي بالتمليك ونقل عداد الكهرباء.
- تسليم المفتاح، ثم السداد الشهري والمتابعة.
جمعية بنيان
تصف صفحة برنامج الإيجار المنتهي بالتمليك في جمعية بنيان هدفه بالتيسير على الأسر ذات الدخل المحدود لتملك منزل بأقساط ميسرة. وتذكر من شروطه:
- أن يكون المتقدم سعودي الجنسية بهوية سارية.
- ألا يكون المتقدم فرداً بلا أسرة.
- ألا يقل صافي الراتب عن 7,000 ريال.
- دفعة أولى لا تقل عن 100,000 ريال.
- وجود كفيل غارم.
هذه الشروط قد تتغير، فراجع صفحة الجمعية قبل التقديم حسب آخر تحديث منها.
ما حقوقك والتزاماتك داخل عقد الإيجار التمليكي؟
عند التعامل مع بنك أو شركة تمويل، يعدّ العقد النموذجي للتمويل العقاري بصيغة الإجارة مرجعاً مهماً لمعرفة حقوقك:
- الصيانة: المؤجر يتحمل الصيانة والإصلاحات الأساسية، والمستأجر يتحمل الصيانة التشغيلية.
- التأمين: المؤجر يحتفظ بالتأمين التعاوني على العقار وتغطية الوفاة والعجز، وقد تُدرج التكلفة في المستحقات.
- التملك المبكر: متاح بسداد الأجرة المستحقة ورصيد التمويل وتكلفة إعادة استثمار بحد أقصى ما يعادل ثلاثة أشهر.
- نقل الملكية: بالبيع أو الهبة وتوقيع شهادة نقل الملكية بعد الوفاء بالالتزامات.
- الإفصاح: يجب ذكر معدل النسبة السنوية (APR) في العقد.
ماذا عن شقق الخارطة المعروضة بالتأجير؟
تنظم الهيئة العامة للعقار البيع والتأجير على الخارطة عبر برنامج وافي. وفي المشاريع المرخصة تُودَع مبالغ الحجز في حساب ضمان، ولا يتسلم المطوّر أكثر من 5% من قيمة الوحدة في مرحلة الحجز، وتُصرف الدفعات حسب نسب الإنجاز الهندسي. تحقق من ظهور المشروع في قائمة المشاريع المرخصة قبل أي دفعة.
ما الذي ينبغي الانتباه إليه في المقابل؟
للإيجار التمليكي مزايا واضحة، لكن فيه مخاطر يجب أن تعرفها:
- الإعلانات الفردية: تنتشر عروض «شقق إيجار منتهي بالتمليك» من أفراد بأقساط مغرية. غياب التسجيل لدى جهة مرخصة يضعف حمايتك إن نشأ خلاف.
- التعثر: لأن الشقة ليست ملكك بعد، قد يفسخ المؤجر العقد ويستردها عند الإخلال بالسداد.
- الكفيل الغارم: في برامج الجمعيات يتحمل الكفيل السداد إن عجزت، فاشرح له التزامه بوضوح.
- التكلفة الكلية: احسب مجموع الأقساط مع الدفعة الأولى وقارنه بسعر الشقة نقداً.
- حالة الشقة: عاين الوحدة واطلب تقرير فحص، خاصة في الشقق المستعملة.
كيف تحسب قدرتك على سداد أقساط الشقة؟
قبل أن تبحث عن شقة، ابدأ بميزانية أسرتك. هذه طريقة عملية مختصرة:
- اكتب صافي دخلك الشهري بعد الاستقطاعات، لا الراتب الإجمالي.
- اطرح منه الالتزامات القائمة، مثل أقساط السيارة أو التمويل الشخصي.
- اطرح المصاريف الأساسية: الطعام والتعليم والنقل والفواتير.
- خصص هامش طوارئ شهرياً للأعطال والظروف المفاجئة.
- ما تبقى هو السقف الآمن للقسط، فلا تتجاوزه مهما كانت الشقة مغرية.
تذكّر أن الصيانة التشغيلية تقع عليك، وأن التأمين قد يُضاف إلى المستحقات، فأدخلهما في الحساب من البداية.
كيف تختار المسار الأنسب لك؟
إن كان دخلك ثابتاً وتنطبق عليك شروط البنوك، فقارن عروض جهات التمويل المرخصة بمعدل النسبة السنوية. وإن كان دخلك محدوداً، فابحث عن جمعية إسكان أهلية في منطقتك واسأل عن برامجها. وفي الحالتين، لا توقّع قبل قراءة بنود الصيانة والتأمين والتعثر والتملك المبكر. شقتك القادمة التزام لسنوات، فاجعل قرارك مبنياً على أرقام مكتوبة لا على وعود شفهية.
الأسئلة الشائعة
من يقدم شقق الإيجار التمليكي في السعودية؟
البنوك وشركات التمويل المرخصة، وجمعيات إسكان أهلية لذوي الدخل المحدود، ومطورون في مشاريع مرخصة.
ما شروط برامج الإيجار التمليكي في جمعيات الإسكان؟
تختلف بين الجمعيات؛ فبنيان تشترط راتباً صافياً من 7,000 ريال ودفعة أولى من 100,000 ريال وكفيلاً غارماً، وطويق تشترط الإقامة في منطقة مكة المكرمة والقدرة على السداد ووجود كفيل.
من يدفع صيانة الشقة في الإيجار التمليكي؟
المؤجر يتحمل الصيانة الأساسية، والمستأجر يتحمل الصيانة التشغيلية حسب العقد النموذجي.
هل أتعامل مع مالك فرد يعرض شقة بالإيجار التمليكي؟
الأسلم التعامل مع جهة مرخصة، لأن تسجيل عقد الإيجار التمويلي هو ما يثبت الحقوق أمام الغير.
المصادر والمراجع
- برنامج الإيجار المنتهي بالتمليك — جمعية طويق للإسكان والتنمية
- الإيجار المنتهي بالتمليك — جمعية بنيان
- عقد تمويل عقاري بصيغة الإجارة — البنك المركزي السعودي - SAMA Rulebook
- نظام الإيجار التمويلي — البنك المركزي السعودي - SAMA Rulebook
- بيع وتأجير مشروعات عقارية على الخارطة (وافي) — الهيئة العامة للعقار
الكيانات المذكورة
كلمات دلالية
هل وجدت هذا المقال مفيداً؟ شاركه مع شبكتك.